
Нені кепілге қоюға болады
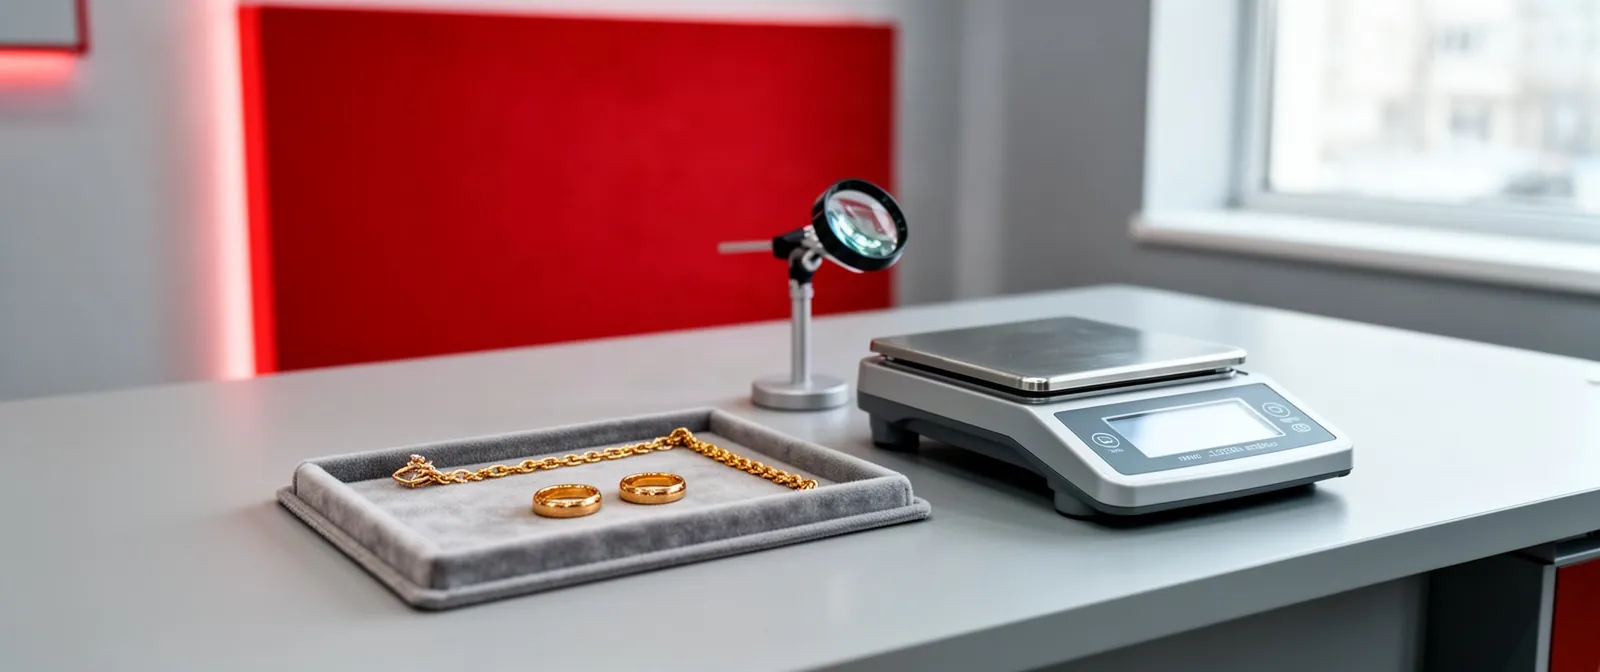
Кепілге нарықтық құны бар және оны тексерудің түсінікті тәсілі бар кез келген зат дерлік жарайды. Көбінесе бұл алтын: әшекейлер, сынық, монеталар, құймалар. Алтынның қолайлылығы — құны салмақ пен сынама бойынша анықталады, ал түпнұсқалығы қышқылсыз және сызатсыз, клиенттің көз алдында аспаппен тексеріледі.
Асыл металдардан басқа кепілге техника мен электроника қабылданады: смартфондар, ноутбуктер, планшеттер, фотоаппараттар, ойын консольдері. Сондай-ақ қол сағаттары, оның ішінде механикалық және коллекциялық, және басқа да өтімді заттар алынады. Әр санат бойынша жай-күйі, жинақтылығы және ағымдағы нарықтық бағасы бағаланады.
Жеке санат — көлік: автомобильдер мен мототехника. Мұнда кепіл жылжымалы заттарға қарағанда өзгеше рәсімделеді және көлік құралына құжаттарды талап етеді. Затыңыздың қабылданатынына сенімді болмасаңыз, бөлімшеге келер алдында фотоны мессенджерге жіберіп, алдын ала баға алуға болады.
Кепілге қарыздың микрокредиттен айырмашылығы
Микрокредит ақшаны қайтару міндеттемесіне беріледі: шешім сіздің кредиттік тарихыңызға, табысыңызға және растайтын құжаттарға байланысты. Кепілге қарыз басқаша құрылған — қамтамасыз ету ретінде заттың өзі болады, сондықтан мұнда кредиттік тарих тексерілмейді. Рәсімдеу үшін әдетте жеке куәлік пен кепіл заты жеткілікті.
Осының арқасында рәсім күндер емес, минуттар алады. Бағалау клиенттің көз алдында жүргізіледі, шарт сол жерде қол қойылады, ақша бірден беріледі — қолма-қол немесе картаға аударыммен. Ұзақ мақұлдау күту және табыс туралы анықтамалар жинау жоқ.
Кері жағы да бар: қарыз сатып алынғанша зат ломбардта сейфте сақталады. Осы кезеңде оны пайдаланбайсыз. Бірақ болашақ табыстан төлеу міндеттемесі жоқ — міндеттеме сіздің төлем қабілеттілігіңізбен емес, затпен қамтамасыз етілген.
Кепілге қарыздың банк кредитінен айырмашылығы
Банк қарыз алушыны бағалайды: кредит тарихы, ресми табыс, жұмыспен қамтылуы, кейде кепілгерлер мен сақтандыру. Шешім бірден қабылданбайды, ақша мақұлдаудан кейін шотқа түседі. Кепілге қарыз адамды емес, затты бағалайды, сондықтан кіру шегі төмен және жылдамдығы жоғары.
Банк кредиті әдетте ұзақ мерзімге арналған және кесте бойынша тең төлемдермен өтеледі. Кепілге қарыз — қысқа оқиға: мерзім күнмен өлшенеді, сіз не затты сатып аласыз, не шартты ұзартасыз. Мерзімінен бұрын сатып алу айыппұлсыз мүмкін, ал артық төлем ақшаны іс жүзінде қанша күн пайдаланғаныңызға байланысты.
Банк кредитінің пайызы жылдықпен есептеледі, ал кепілге қарыздыкі күнмен, өйткені мерзім қысқа. Мұны дұрыс салыстыру маңызды: күндік мөлшерлеме мен жылдық мөлшерлеме — әртүрлі шамалар, және қысқа мерзімде күндік мөлшерлеме автоматты түрде үлкен артық төлемге айналмайды.
Мерзімдер, ұзарту және мерзімінен бұрын сатып алу
Кепілге қарыздың мерзімі шектеулі және күнмен өлшенеді. Осы мерзім ішінде сіз қарыз сомасы мен нақты күн санына пайызды қайтарып, затты кез келген уақытта сатып ала аласыз. Мерзімінен бұрын сатып алуға айыппұл салынбайды: шартты неғұрлым ерте жапсаңыз, ақшаны пайдаланғаны үшін соғұрлым аз төлейсіз.
Затты мерзім соңына дейін сатып алу мүмкін болмаса, шартты ұзартуға болады. Ұзарту қайтару күні басталғанға дейін рәсімделеді, одан кейін емес, — осылайша сіз затты сақтап, мерзімі өтуінің жағымсыз салдарларынан аулақ боласыз. Ұзарту шарттары шартта бекітіледі, оларды соңғы күні емес, алдын ала оқыған жөн.
Мерзімді қормен жоспарлаған дұрыс. Ақша қашан пайда болатынын шамамен білсеңіз, осы мерзімнен сәл ұзағырақ алыңыз — сонда шартты мерзімінен бұрын жабу мүмкіндігі қалады, бірақ асығыстық болмайды. Қол қою алдында ұзарту қалай есептелетінін және қосымша күндерге қандай пайыз есептелетінін нақтылаңыз.
Мерзімі өткенде не болады
Мерзімі өту — шарт уақытында жабылмаған және ұзартылмаған дегенді білдіреді. Осы сәтте зат ломбардта қалады, ал шарт бойынша осындай жағдайға жазылған талаптар күшіне енеді. Сондықтан қайтару күнін өткізіп алмау және ұзарту не сатып алу мәселесін алдын ала шешу маңызды.
Егер қарыз бәрібір сатып алынбаса, зат сатылуы мүмкін — кепіл осылай жұмыс істейді: қамтамасыз ету міндеттемені жабады. Бұл «алып қою» да, айыппұл да емес, алдын ала келісілген тетік. Сату тәртібі мен мерзімдері, сондай-ақ зат құны мен қарыз сомасы арасындағы айырманың тағдыры шартпен және заңнамамен айқындалады.
Ең тыныш сценарий — ломбардпен байланыста болу. Үлгермейтініңізді түсінсеңіз, мерзім бітпей тұрып хабарласыңыз: ұзарту немесе ішінара өтеу әдетте мәселені шешеді. Үнсіз қалу және күнді өткізіп алу — ең нашар нұсқа, өйткені ол сізді таңдаудан айырады.
Келуге қалай дайындалу керек
Заттың құндылығын растайтынның бәрін жинаңыз: құжаттар, чектер, қорап, жинақтаушылар, қуаттағыш, білезік немесе бау. Техника үшін бұл бағаны көтереді, өйткені түпнұсқалық пен жағдайды растайды. Алтын үшін қаптама емес, сынама мен салмақ маңызды.
Өзіңізге не керегін алдын ала шешіңіз: сатып алу мүмкіндігімен қарыз ба, әлде затты бірден сату ма. Бұл — қолдағы сомасы әртүрлі екі сценарий. Сатқанда көбірек аласыз, бірақ заттан мүлдем айырыласыз; қарыз алғанда зат сатып алудан кейін қайтарылады.
Бағаға күмәндансаңыз, алдын ала бағалаудан бастаңыз: фото жіберіп, келуге дейін бағдар алыңыз. Бұл уақытты үнемдейді және қарызды жалпы рәсімдеу керек пе, түсінуге көмектеседі. Түпкілікті бағалау бәрібір сіздің көз алдыңызда және заттың өзі бойынша жүргізіледі.