
Что можно заложить
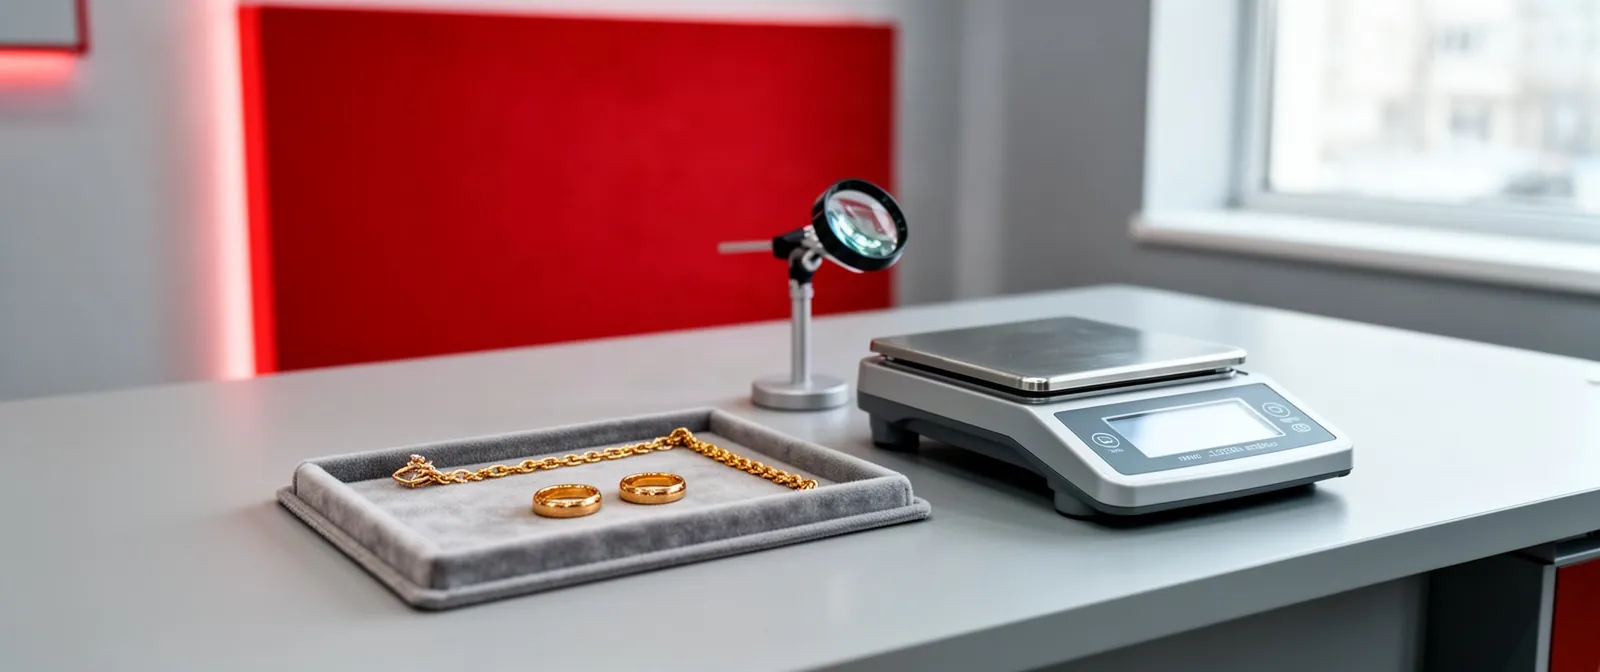
Залогом может стать почти любая вещь, у которой есть рыночная стоимость и понятный способ её проверить. Чаще всего это золото: украшения, лом, монеты, слитки. Золото удобно тем, что его стоимость определяется по весу и пробе, а подлинность проверяется прибором прямо при клиенте, без кислоты и царапин.
Кроме драгметаллов в залог принимают технику и электронику: смартфоны, ноутбуки, планшеты, фотоаппараты, игровые консоли. Берут также наручные часы, в том числе механические и коллекционные, и другие ликвидные предметы. По каждой категории оценивается состояние, комплектность и актуальная рыночная цена.
Отдельная категория — транспорт: автомобили и мототехника. Здесь залог оформляется иначе, чем по движимым вещам, и требует документов на транспортное средство. Если вы не уверены, примут ли вашу вещь, можно заранее отправить фото в мессенджер и получить предварительную оценку до визита в отделение.
Чем займ под залог отличается от микрокредита
Микрокредит выдаётся под обязательство вернуть деньги: решение зависит от вашей кредитной истории, дохода и подтверждающих документов. Займ под залог устроен иначе — обеспечением выступает сама вещь, поэтому кредитную историю здесь не проверяют. Для оформления обычно достаточно удостоверения личности и предмета залога.
Из-за этого процедура занимает минуты, а не дни. Оценка проводится при клиенте, договор подписывается на месте, деньги выдаются сразу — наличными или переводом на карту. Нет длительного ожидания одобрения и сбора справок о заработке.
Есть и обратная сторона: пока займ не выкуплен, вещь находится у ломбарда и хранится в сейфе. Вы не пользуетесь ею в этот период. Зато у вас нет обязательства платить из будущих доходов — обязательство обеспечено вещью, а не вашей платёжеспособностью.
Чем займ под залог отличается от банковского кредита
Банк оценивает заёмщика: кредитная история, официальный доход, занятость, иногда поручители и страхование. Решение принимается не сразу, а деньги зачисляются на счёт после одобрения. Займ под залог оценивает вещь, а не человека, поэтому порог входа ниже и скорость выше.
Банковский кредит обычно рассчитан на длительный срок и погашается равными платежами по графику. Займ под залог — короткая история: срок измеряется днями, и вы либо выкупаете вещь, либо продлеваете договор. Досрочный выкуп возможен без штрафа, а переплата зависит от того, сколько дней вы фактически пользовались деньгами.
Проценты по банковскому кредиту принято считать в годовых, а по займу под залог — в днях, потому что срок короткий. Это важно сравнивать корректно: ставка в день и ставка в год — разные величины, и при коротком сроке дневная ставка не превращается автоматически в большую сумму переплаты.
Сроки, продление и досрочный выкуп
Срок займа под залог ограничен и измеряется днями. Внутри этого срока вы можете выкупить вещь в любой момент, вернув сумму займа и проценты за фактическое число дней. Досрочный выкуп не штрафуется: чем раньше вы закрываете договор, тем меньше платите за пользование деньгами.
Если выкупить вещь к концу срока не получается, договор можно продлить. Продление оформляется до наступления даты возврата, а не после неё, — так вы сохраняете вещь и избегаете неприятных последствий просрочки. Условия продления фиксируются в договоре, и их стоит прочитать заранее, а не в последний день.
Планировать срок лучше с запасом. Если вы примерно понимаете, когда появятся деньги, берите срок чуть больше этого срока — так у вас останется возможность закрыть договор досрочно, но не возникнет спешки. Перед подписанием уточните, как именно считается продление и какие проценты начисляются за дополнительные дни.
Что будет при просрочке
Просрочка означает, что договор не закрыт и не продлён в срок. В этот момент вещь остаётся в ломбарде, а по договору начинают действовать условия, прописанные для такого случая. Именно поэтому важно не пропускать дату возврата и заранее решать вопрос с продлением или выкупом.
Если займ так и не выкуплен, вещь может быть реализована — так работает залог: обеспечение покрывает обязательство. Это не «изъятие» и не штраф, а заранее оговорённый механизм. Порядок и сроки реализации, а также судьба разницы между стоимостью вещи и суммой долга определяются договором и законодательством.
Самый спокойный сценарий — держать связь с ломбардом. Если вы понимаете, что не успеваете, сообщите об этом до окончания срока: продление или частичное погашение обычно решают вопрос. Молчание и пропуск даты — худший вариант, потому что лишает вас выбора.
Как подготовиться к визиту
Соберите всё, что подтверждает ценность вещи: документы, чеки, коробку, комплектующие, зарядное устройство, браслет или ремешок. Для техники это повышает оценку, потому что подтверждает подлинность и состояние. Для золота важны проба и вес, а не упаковка.
Заранее решите, что вам нужно: займ с возможностью выкупа или продажа вещи сразу. Это два разных сценария с разной суммой на руках. При продаже вы получаете больше, но расстаётесь с вещью навсегда; при займе вещь возвращается после выкупа.
Если сомневаетесь в оценке, начните с предварительной: отправьте фото и получите ориентир до визита. Это экономит время и помогает понять, стоит ли вообще оформлять займ. Окончательная оценка всё равно проводится при вас и по самой вещи.